Pajak Digital – Di era digital, transaksi ekonomi semakin banyak dilakukan secara online — mulai dari streaming, fintech, kripto, hingga pengadaan pemerintah melalui sistem elektronik. Kondisi ini memaksa pemerintah menata sistem perpajakan agar tetap relevan dan adil. Pajak digital hadir sebagai jawaban atas fenomena baru ini, memastikan setiap transaksi digital turut memberikan kontribusi terhadap pembangunan nasional.
Daftar Isi
Storytelling
Bayangkan Anda pelanggan layanan Spotify, belanja di marketplace luar negeri, atau investasi lewat platform kripto. Transaksi Anda bernilai ekonomi, tetapi sebelum adanya pajak digital, sebagian besar tidak dikenai pajak di Indonesia. Akibatnya, ada ketidakadilan fiskal antara pelaku usaha digital global dan usaha lokal. Pemerintah kemudian memperkenalkan kebijakan pajak digital sebagai bentuk keadilan dan kebersihan sistem perpajakan.
Inti Permasalahan
- Ketimpangan pajak antara pelaku usaha digital luar negeri dan domestic.
- Sulitnya mengawasi transaksi global yang berbasis digital.
- Potensi penerimaan negara belum optimal, meskipun nilai ekonominya sangat besar.
Solusi Pemerintah
Pemerintah Indonesia menggunakan berbagai instrumen pajak digital:
- PPN PMSE (Perdagangan Melalui Sistem Elektronik)
- PPh atas transaksi digital (contoh: PPh Pasal 22, 23, dan 26 pada kripto dan fintech)
- Pajak iklan digital
- Peraturan khusus seperti PMK 37/2025 yang memandatkan platform digital menjadi pemungut pajak bagi merchant atau penjual di dalam negeri KOMPASIANA.
Pengertian Pajak Digital
Pajak digital adalah jenis pajak yang dikenakan pada transaksi, layanan, atau produk berbasis digital—baik dari pelaku usaha dalam negeri maupun luar negeri yang memiliki basis pengguna di Indonesia. Pajak ini dirancang untuk menciptakan keadilan fiskal dan memastikan bahwa kontribusi ekonomi dari sektor digital masuk ke kas negara.
Baca Juga : Apa Itu Konsultan Pajak ?
Jenis-jenis Pajak Digital
- PPN PMSE: diterapkan pada barang dan jasa digital, termasuk aplikasi, streaming, dan e-book dari penjual asing maupun lokal.
- PPh Pasal 22/23/26 atas Kripto dan Fintech:
- PPh 22 untuk transaksi kripto
- PPh 23 dan 26 atas bunga pinjaman fintech
- Pajak Iklan Digital: dikenakan kepada penyedia iklan digital asing seperti Google Ads dan Facebook Ads.
- Pajak SIPP: dikenai pada transaksi pengadaan pemerintah melalui Sistem Informasi Pengadaan Pemerintah.
- Kebijakan seperti PMK 37/2025: menegaskan bahwa platform digital wajib memungut pajak atas transaksi merchant-nya KOMPASIANA.
Contoh Implementasi Pajak Digital
- Layanan seperti Netflix dan Spotify dikenai PPN sebesar 11% kepada pelanggan di Indonesia.
- Platform kripto memungut PPh 22 dan PPN atas transaksi jual beli aset.
- Marketplace asing yang menjual produk digital ke konsumen Indonesia dikenakan PPN PMSE.
- Platform fintech P2P lending memungut PPh atas bunga pinjaman yang dibayarkan oleh penerima pinjaman.
Konstribusi Pajak Digital
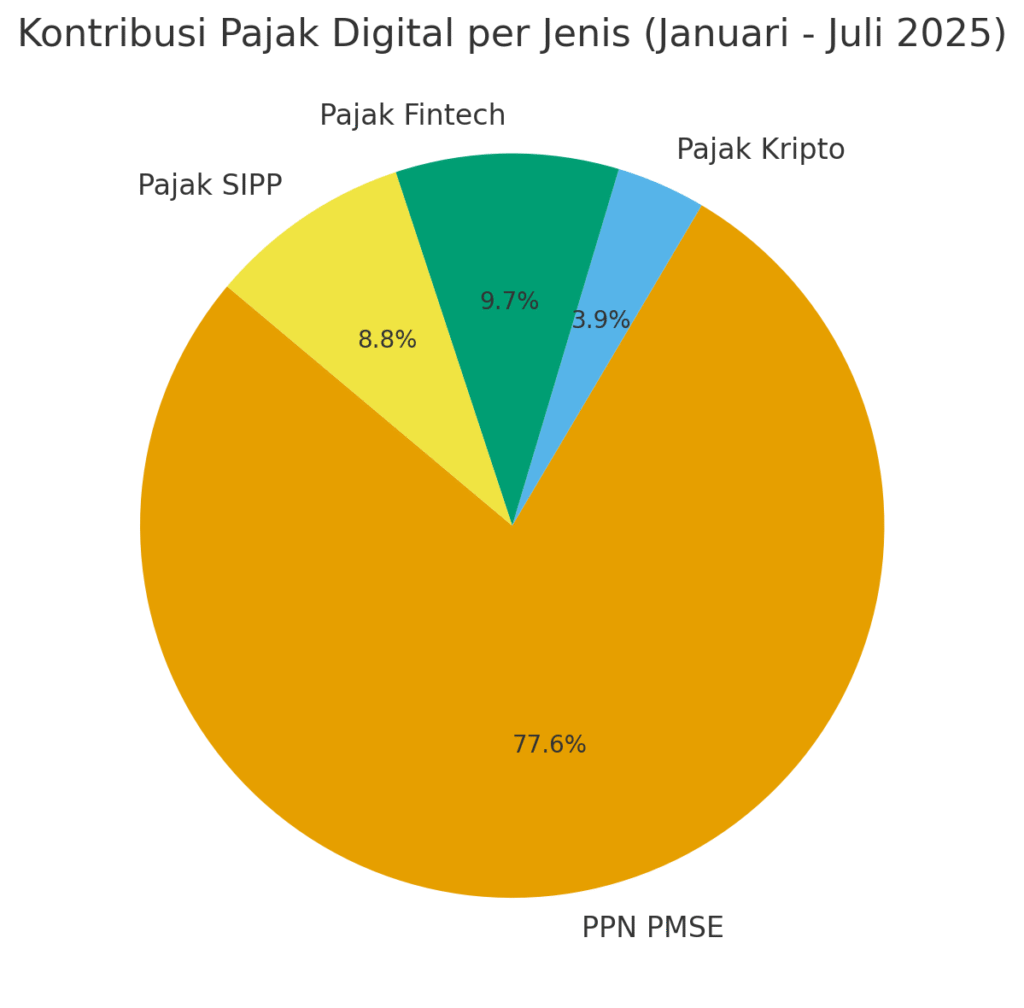
Berikut adalah diagram kontribusi pajak digital per jenis pada Januari–Juli 2025. Terlihat bahwa PPN PMSE mendominasi dengan lebih dari 75%, sedangkan fintech, SIPP, dan kripto memberi kontribusi tambahan yang semakin penting bagi penerimaan negara.
Statistik Penerimaan Pajak Digital (per 31 Juli 2025)
Sampai dengan 31 Juli 2025, penerimaan pajak sektor ekonomi digital mencapai Rp 40,02 triliun, yang terdiri dari:
- PPN PMSE: Rp 31,06 triliun
- Pajak kripto: Rp 1,55 triliun
- Pajak fintech (P2P lending): Rp 3,88 triliun
- Pajak SIPP: Rp 3,53 triliun PajakkuPajakliputan6.comBisnis.com
Rincian per jenis pajak:
- PPN PMSE: Disetor oleh 223 entitas penunjuk, 201 di antaranya aktif menyetor hingga Juli 2025. Kontribusi PMSE menunjukkan pertumbuhan tahunan signifikan:
- Pajak Kripto: Penerimaan Rp 1,55 triliun hingga Juli 2025, terdiri dari PPh 22 Rp 730,41 miliar dan PPN DN Rp 819,94 miliar. Total sejak 2022 mencapai: 2022: Rp 246,45 miliar; 2023: Rp 220,83 miliar; 2024: Rp 620,4 miliar; 2025 (hingga Juli): Rp 462,67 miliar PajakkuPajak.
- Pajak Fintech (P2P Lending): Total Rp 3,88 triliun hingga Juli 2025. Komposisi: PPh 23 atas bunga WPDN & BUT: Rp 1,09 triliun; PPh 26 atas bunga WPLN: Rp 724,25 miliar; PPN DN atas layanan: Rp 2,06 triliun. Distribusi tahunan: 2022: Rp 446,39 miliar; 2023: Rp 1,11 triliun; 2024: Rp 1,48 triliun; 2025 (Juli): Rp 841,07 miliar PajakkuPajak.
- Pajak SIPP: Kontribusi Rp 3,53 triliun hingga Juli 2025, terdiri dari PPh Rp 239,21 miliar dan PPN Rp 3,29 triliun; pertumbuhan tahunan: 2022: Rp 402,38 miliar; 2023: Rp 1,12 triliun; 2024: Rp 1,33 triliun; 2025 (hingga Juli): Rp 684,6 miliar PajakkuPajak.
Dari total Rp 40,02 triliun tersebut, PPN PMSE menyumbang lebih dari 75%, menegaskan dominasinya dalam sektor pajak digital.
Grafik Tren Penerimaan Pajak Digital
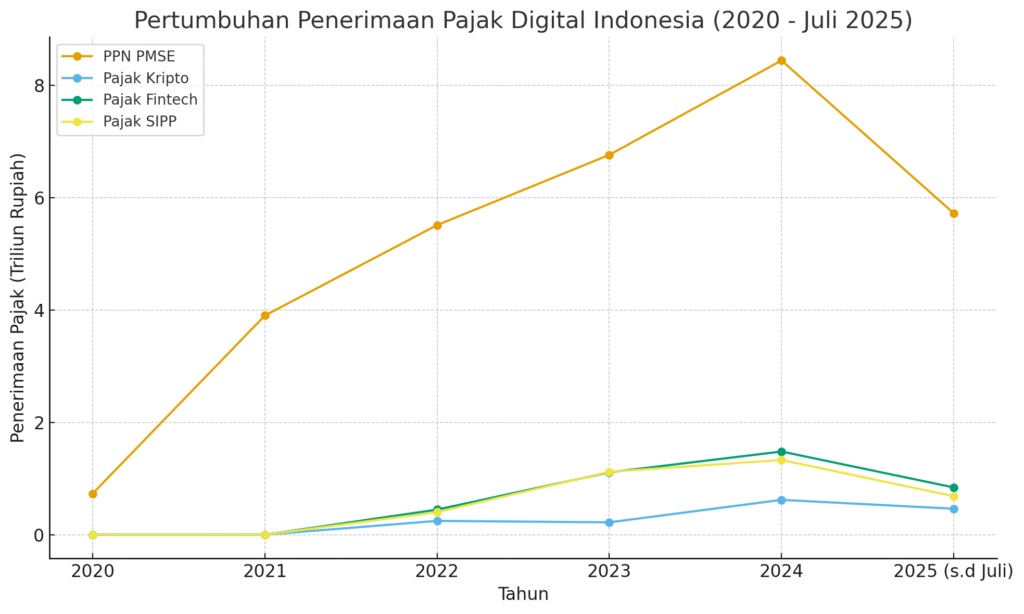
Ini adalah grafik tren pertumbuhan penerimaan pajak digital Indonesia dari 2020 hingga Juli 2025. Terlihat jelas bahwa PPN PMSE menjadi kontributor terbesar, diikuti oleh pajak fintech, SIPP, dan kripto yang terus tumbuh signifikan beberapa tahun terakhir.
Manfaat Pajak Digital
- Keadilan Fiskal: Pelaku usaha digital asing dan lokal dikenai aturan pajak yang sama, menciptakan level playing field.
- Peningkatan Penerimaan Negara: Rp 40 triliun dari sektor digital membantu memperkuat ruang fiskal negara.
- Transparansi dan Kepatuhan Mudah: Platform digital memungut pajak secara langsung ketika transaksi terjadi, memudahkan administrasi dan pelaporan.
- Penegakan Reformasi Pajak Digital: Kebijakan seperti PMK 37/2025 dan sistem Coretax memperkuat sistem digitalisasi pajak PajakKOMPASIANA.
- Adaptif terhadap Tren Global: Indonesia siap mengikuti standar internasional, termasuk OECD BEPS 2.0 tentang pajak minimum global Ortax.
Tantangan dan Strategi Masa Depan
- Implementasi teknologi oleh platform kecil atau UMKM sering terkendala biaya. Pemerintah perlu bantu dalam infrastruktur digital.
- Edukasi ke pelaku usaha digital agar memahami kewajiban pajak agar kepatuhan tumbuh secara sukarela (compliance by trust), bukan paksa (by force) Ortax.
- Koordinasi lintas-kebijakan antara DJP, otoritas keuangan global, dan platform digital sangat penting dalam menangani transaksi lintas batas.
- Transparansi penggunaan pajak sangat dibutuhkan untuk membangun kepercayaan publik bahwa pungutan pajak dimanfaatkan untuk kepentingan rakyat.
Kesimpulan
Pajak digital di Indonesia bukanlah konsep baru, melainkan modernisasi mekanisme pajak untuk menjawab dinamika transformasi digital. Hingga 31 Juli 2025, total penerimaan dari sektor ekonomi digital mencapai Rp 40,02 triliun, dengan PPN PMSE sebagai penyumbang terbesar, diikuti oleh kripto, fintech, dan pajak pengadaan (SIPP).
Dengan adanya regulasi seperti PMK 37/2025 dan sistem Coretax, Indonesia semakin kuat menegakkan keadilan fiskal, memperluas basis pajak, serta mempermudah administrasi. Tantangan ke depan adalah memastikan semua pelaku usaha digital, terutama UMKM, dapat tertib pajak tanpa merasa terbebani, serta membangun kepercayaan publik agar keikutsertaan dalam sistem pajak semakin sukarela.