Jenis Jenis Pajak – Pajak merupakan bagian yang tidak bisa dipisahkan dari kehidupan masyarakat dan kegiatan ekonomi di Indonesia. Hampir setiap orang bersinggungan dengan pajak, baik ketika menerima penghasilan, membeli barang, memiliki kendaraan, mempunyai tanah dan bangunan, menjalankan usaha, maupun melakukan transaksi tertentu.
Menariknya, tidak semua pajak dikelola oleh lembaga yang sama. Ada pajak yang dipungut dan dikelola pemerintah pusat, ada pula pajak yang menjadi kewenangan pemerintah daerah. Karena itu, memahami jenis-jenis pajak di Indonesia bukan hanya penting bagi perusahaan atau pengusaha, tetapi juga bagi masyarakat umum.
Bagi pelaku usaha, pemahaman perpajakan bahkan bisa membantu menghindari kesalahan administrasi. Sementara bagi masyarakat, pengetahuan mengenai pajak membuat kita lebih mudah memahami biaya yang muncul dalam transaksi sehari-hari.
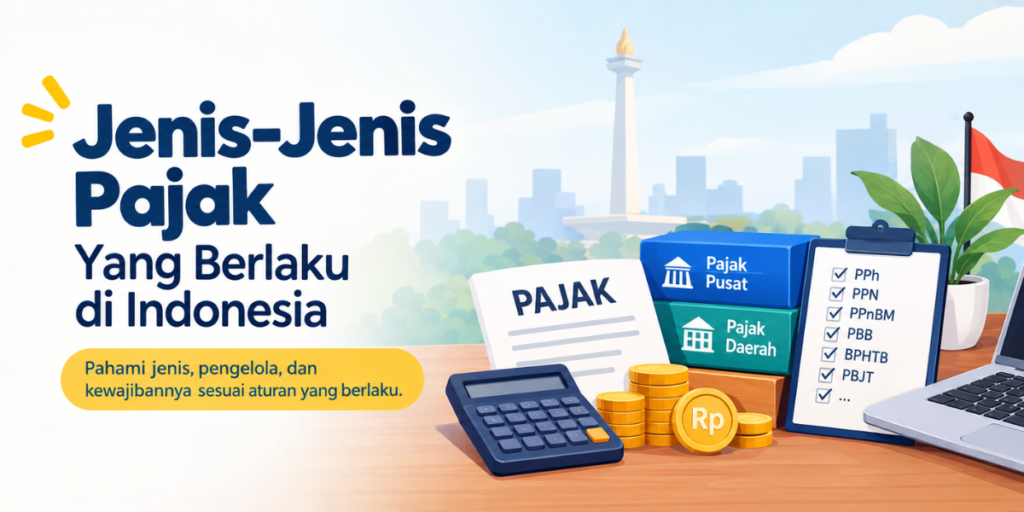
Secara umum, Direktorat Jenderal Pajak membagi pajak berdasarkan lembaga pemungutnya menjadi pajak pusat dan pajak daerah. Pajak pusat dikelola pemerintah pusat, sedangkan pajak daerah dikelola pemerintah provinsi maupun pemerintah kabupaten/kota.
Lalu, apa saja jenis pajak yang berlaku di Indonesia? Berikut pembahasan lengkapnya dengan bahasa yang lebih sederhana agar mudah dipahami.
Daftar Isi
Mengenal Pajak dan Fungsinya bagi Negara
Sebelum membahas jenis-jenisnya, kita perlu memahami terlebih dahulu apa yang dimaksud dengan pajak.
Secara sederhana, pajak merupakan kontribusi wajib yang dibayarkan masyarakat atau badan sesuai ketentuan peraturan perundang-undangan. Pajak kemudian menjadi salah satu sumber penerimaan yang digunakan pemerintah untuk membiayai berbagai kebutuhan negara dan daerah.
Pajak tidak selalu terasa dalam bentuk pembayaran langsung kepada pemerintah. Contohnya ketika seseorang membeli barang atau menggunakan jasa yang dikenakan Pajak Pertambahan Nilai atau PPN. Pajak tersebut menjadi bagian dari transaksi dan kemudian disetorkan sesuai mekanisme perpajakan.
Hal yang sama terjadi ketika seseorang memiliki kendaraan bermotor. Ada kewajiban pajak yang berkaitan dengan kepemilikan atau penguasaan kendaraan tersebut dan pengelolaannya berada pada pemerintah daerah.
Jadi, pajak sebenarnya sangat dekat dengan aktivitas sehari-hari.
Pembagian Pajak di Indonesia
Jika dilihat berdasarkan pihak yang memungut dan mengelolanya, pajak di Indonesia secara garis besar terbagi menjadi dua kelompok utama, yaitu:
- Pajak pusat.
- Pajak daerah.
Pajak pusat dikelola oleh pemerintah pusat melalui Direktorat Jenderal Pajak untuk jenis pajak yang menjadi kewenangan pusat. Sementara pajak daerah dikelola pemerintah daerah sesuai kewenangan yang diberikan peraturan perundang-undangan.
Pembagian tersebut penting karena administrasi, objek pajak, dasar pengenaan, tarif, dan mekanisme pembayarannya dapat berbeda.
Untuk pajak daerah, kerangka utamanya saat ini berkaitan dengan Undang-Undang Nomor 1 Tahun 2022 tentang Hubungan Keuangan antara Pemerintah Pusat dan Pemerintahan Daerah atau UU HKPD. Undang-undang tersebut antara lain mengatur sumber penerimaan daerah berupa pajak dan retribusi serta melakukan restrukturisasi jenis pajak daerah.
Jenis Pajak Pusat yang Berlaku di Indonesia
Pajak pusat adalah pajak yang menjadi kewenangan pemerintah pusat. Beberapa jenis utama yang perlu diketahui masyarakat dan pelaku usaha adalah Pajak Penghasilan, Pajak Pertambahan Nilai, Pajak Penjualan atas Barang Mewah, Pajak Bumi dan Bangunan sektor tertentu, Bea Meterai, serta pajak karbon dalam kerangka peraturan yang berlaku.
Masing-masing memiliki karakteristik yang berbeda.
Pajak Penghasilan atau PPh
Pajak Penghasilan atau PPh merupakan salah satu jenis pajak yang paling sering berhubungan dengan masyarakat dan dunia usaha.
Sesuai namanya, PPh berkaitan dengan penghasilan yang diterima atau diperoleh wajib pajak dalam suatu tahun pajak. Penghasilan tersebut dapat berasal dari pekerjaan, kegiatan usaha, jasa, investasi, keuntungan, hadiah, dan sumber penghasilan lainnya sesuai ketentuan perpajakan.
Contoh sederhananya adalah seorang karyawan yang mendapatkan gaji setiap bulan. Dalam kondisi tertentu, penghasilannya dapat menimbulkan kewajiban PPh sesuai ketentuan yang berlaku.
Hal serupa berlaku bagi pemilik usaha. Ketika usaha menghasilkan penghasilan atau keuntungan, terdapat aspek PPh yang perlu diperhatikan.
PPh sendiri memiliki berbagai mekanisme dan kelompok, sehingga tidak tepat jika semua penghasilan langsung dianggap dikenakan dengan cara yang sama. Ada ketentuan mengenai subjek pajak, objek pajak, penghasilan tidak kena pajak untuk kondisi tertentu, tarif, pemotongan, pembayaran, hingga pelaporan.
Karena itu, pemilik bisnis sebaiknya tidak hanya menghitung omzet, tetapi juga memahami bagaimana transaksi bisnisnya diperlakukan dari sisi perpajakan.
Pajak Pertambahan Nilai atau PPN
Pajak Pertambahan Nilai atau PPN merupakan pajak yang berkaitan dengan konsumsi Barang Kena Pajak dan/atau Jasa Kena Pajak di dalam wilayah Indonesia sesuai ketentuan perpajakan.
Dalam kehidupan sehari-hari, masyarakat mungkin lebih sering mengenal PPN dari struk atau invoice ketika membeli barang atau menggunakan jasa tertentu.
Misalnya, sebuah perusahaan membeli barang yang termasuk objek PPN dari Pengusaha Kena Pajak. Dalam transaksi tersebut dapat muncul PPN sesuai ketentuan yang berlaku.
PPN memiliki mekanisme yang cukup berbeda dibandingkan PPh. Jika PPh berkaitan dengan penghasilan, PPN secara sederhana lebih berkaitan dengan konsumsi barang dan jasa yang menjadi objek pajak.
Namun, tidak berarti semua barang dan jasa otomatis diperlakukan sama. Terdapat ketentuan mengenai Barang Kena Pajak, Jasa Kena Pajak, fasilitas perpajakan, pengecualian, serta mekanisme pemungutan yang harus diperhatikan.
Inilah alasan mengapa perusahaan yang sudah berkembang perlu memiliki administrasi transaksi yang rapi.
Pajak Penjualan atas Barang Mewah atau PPnBM
Selain PPN, terdapat Pajak Penjualan atas Barang Mewah atau PPnBM.
PPnBM dikenakan atas barang kena pajak tertentu yang tergolong mewah sesuai ketentuan perpajakan. Konsepnya berbeda dengan PPN karena PPnBM memiliki sasaran objek yang lebih spesifik.
Barang yang dapat dikategorikan sebagai barang mewah ditentukan berdasarkan ketentuan yang berlaku. Faktor yang menjadi pertimbangan antara lain karakteristik barang, konsumsi oleh kelompok masyarakat tertentu, hingga pertimbangan tertentu yang ditetapkan dalam peraturan.
Contoh yang sering dibahas dalam konteks perpajakan adalah barang dengan karakteristik mewah yang bukan merupakan kebutuhan pokok.
Bagi konsumen, PPnBM biasanya tidak dihitung sendiri seperti menghitung PPh tahunan. Pajak tersebut berkaitan dengan mekanisme perpajakan pada transaksi barang yang memenuhi kriteria tertentu.
Pajak Bumi dan Bangunan atau PBB
Pajak Bumi dan Bangunan atau PBB merupakan pajak yang berkaitan dengan tanah dan/atau bangunan.
Namun, ada hal penting yang perlu dipahami. PBB tidak seluruhnya menjadi pajak pusat.
PBB sektor Perdesaan dan Perkotaan atau PBB-P2 telah menjadi pajak daerah. Sementara PBB untuk sektor tertentu seperti perkebunan, perhutanan, dan pertambangan masih termasuk pajak pusat.
Perbedaan ini sering membuat masyarakat bingung.
Sebagai contoh, seseorang yang memiliki rumah tinggal di sebuah kota pada umumnya berhubungan dengan PBB-P2 yang dikelola pemerintah daerah. Besaran dan mekanisme administrasinya mengikuti ketentuan daerah tersebut.
Karena itu, ketika membahas PBB, kita perlu melihat terlebih dahulu sektor dan objek pajaknya.
Bea Meterai
Bea Meterai juga termasuk jenis pajak pusat.
Secara sederhana, Bea Meterai berkaitan dengan dokumen tertentu yang memenuhi ketentuan sebagai objek Bea Meterai. Dokumen tersebut dapat berupa dokumen transaksi atau perjanjian tertentu sesuai aturan yang berlaku.
Di dunia bisnis, Bea Meterai cukup sering ditemukan dalam dokumen perjanjian, surat tertentu, atau dokumen transaksi yang memenuhi kriteria.
Hal yang perlu diperhatikan adalah Bea Meterai tidak berarti setiap lembar dokumen otomatis harus menggunakan meterai. Ada persyaratan dan jenis dokumen tertentu yang diatur dalam ketentuan perpajakan.
Pajak Karbon
Pajak karbon merupakan jenis pajak yang berkaitan dengan emisi karbon dan dampaknya terhadap lingkungan.
Pajak karbon diatur dalam kerangka Undang-Undang Harmonisasi Peraturan Perpajakan. Konsepnya berkaitan dengan aktivitas atau emisi yang memberikan dampak negatif terhadap lingkungan hidup.
Pajak ini memiliki karakter yang berbeda dengan pajak yang lebih umum dikenal masyarakat seperti PPh atau PPN.
Bagi sebagian besar masyarakat, pajak karbon mungkin belum menjadi jenis pajak yang sehari-hari terlihat secara langsung. Namun, keberadaannya menjadi bagian dari kebijakan perpajakan yang berkaitan dengan pengendalian emisi dan lingkungan.
Jenis Pajak Daerah di Indonesia
Selain pajak pusat, terdapat pajak daerah.
Pajak daerah dikelola oleh pemerintah daerah, baik pemerintah provinsi maupun pemerintah kabupaten/kota. Jenis pajak daerah dan kewenangannya mengikuti kerangka yang ditetapkan dalam peraturan nasional dan peraturan daerah masing-masing.
Setelah berlakunya UU HKPD, struktur pajak daerah mengalami penataan. Karena itu, masyarakat sebaiknya berhati-hati ketika menggunakan daftar pajak daerah dari artikel lama karena beberapa istilah dan pengelompokannya dapat sudah berubah.
Secara umum, pajak daerah dapat dibagi berdasarkan kewenangan pemerintah provinsi dan pemerintah kabupaten/kota.
Pajak Kendaraan Bermotor atau PKB
Pajak Kendaraan Bermotor atau PKB merupakan pajak daerah yang berkaitan dengan kepemilikan dan/atau penguasaan kendaraan bermotor sesuai ketentuan yang berlaku.
Bagi pemilik mobil atau sepeda motor, PKB tentu sudah sangat familiar.
Ketika melakukan pembayaran pajak kendaraan, masyarakat akan berhubungan dengan sistem administrasi pemerintah daerah dan ketentuan yang berlaku di wilayah masing-masing.
Besaran pajak tidak boleh diasumsikan sama untuk semua kendaraan dan semua daerah karena terdapat dasar pengenaan serta ketentuan daerah yang perlu diperhatikan.
Bea Balik Nama Kendaraan Bermotor atau BBNKB
BBNKB berkaitan dengan penyerahan hak milik kendaraan bermotor sesuai ketentuan perpajakan daerah.
Contohnya dapat berkaitan dengan proses administrasi ketika terjadi penyerahan kendaraan dalam kondisi yang termasuk objek BBNKB.
Dalam praktiknya, masyarakat biasanya mengenal BBNKB ketika mengurus proses administrasi kendaraan. Namun ketentuan mengenai objek dan mekanismenya perlu dilihat berdasarkan regulasi yang berlaku karena aturan pajak daerah telah mengalami perubahan melalui UU HKPD.
Pajak Alat Berat
Pajak Alat Berat atau PAB merupakan salah satu pajak daerah yang berkaitan dengan alat berat sesuai definisi dan ketentuan peraturan perundang-undangan.
Pajak ini lebih relevan bagi perusahaan atau pihak yang memiliki, menguasai, atau menjalankan kegiatan yang berkaitan dengan alat berat.
Karena karakter objeknya berbeda dengan kendaraan pribadi, pengusaha di sektor konstruksi, pertambangan, perkebunan, dan sektor terkait perlu memahami ketentuan daerah yang berlaku.
Pajak Bahan Bakar Kendaraan Bermotor
Pajak Bahan Bakar Kendaraan Bermotor atau PBBKB berkaitan dengan penggunaan bahan bakar kendaraan bermotor sesuai ketentuan perpajakan daerah.
Jenis pajak ini mungkin tidak terasa seperti pembayaran pajak secara langsung bagi konsumen karena mekanismenya berkaitan dengan penjualan dan konsumsi bahan bakar sesuai aturan.
Dengan kata lain, tidak semua pajak daerah harus dibayar masyarakat melalui loket atau aplikasi atas nama pribadi.
Pajak Rokok
Pajak Rokok merupakan salah satu pajak daerah yang objeknya berkaitan dengan konsumsi rokok sesuai ketentuan yang berlaku.
Pajak ini memiliki mekanisme khusus dan berkaitan dengan industri serta peredaran produk rokok.
Bagi konsumen, keberadaannya dapat tercermin dalam struktur harga produk, meskipun konsumen tidak melakukan pembayaran pajak tersebut secara terpisah seperti ketika membayar pajak kendaraan.
Pajak Air Permukaan
Pajak Air Permukaan merupakan pajak daerah yang berkaitan dengan pengambilan dan/atau pemanfaatan air permukaan sesuai ketentuan.
Objek dan mekanisme pengenaan pajak ini tentu berbeda dengan PBB maupun pajak kendaraan.
Jenis pajak tersebut lebih relevan bagi kegiatan usaha atau aktivitas tertentu yang memanfaatkan sumber daya air permukaan.
Pajak Mineral Bukan Logam dan Batuan
Pajak Mineral Bukan Logam dan Batuan atau MBLB berkaitan dengan kegiatan pengambilan mineral bukan logam dan batuan sesuai ketentuan perpajakan daerah.
Contoh material yang masuk kategori tertentu harus mengacu pada daftar dan ketentuan peraturan yang berlaku, bukan sekadar berdasarkan penyebutan sehari-hari.
Pajak ini memiliki hubungan erat dengan sektor konstruksi, pertambangan bahan galian tertentu, dan kegiatan usaha yang memanfaatkan material terkait.
Pajak Bumi dan Bangunan Perdesaan dan Perkotaan atau PBB-P2
Seperti yang telah dijelaskan sebelumnya, PBB-P2 merupakan pajak daerah.
Pajak ini berkaitan dengan bumi dan bangunan yang berada dalam wilayah perdesaan dan perkotaan sesuai ketentuan.
Bagi pemilik rumah, tanah, ruko, atau properti lainnya, PBB-P2 menjadi salah satu kewajiban daerah yang perlu diperhatikan.
Besaran pajak tidak cukup ditentukan hanya berdasarkan luas tanah. Ada dasar pengenaan dan ketentuan daerah yang perlu diperiksa.
Karena setiap daerah memiliki peraturan daerah masing-masing, masyarakat sebaiknya melihat informasi resmi pemerintah daerah tempat objek pajak berada.
Bea Perolehan Hak atas Tanah dan Bangunan atau BPHTB
BPHTB merupakan pajak daerah yang berkaitan dengan perolehan hak atas tanah dan/atau bangunan.
Pajak ini sangat penting diperhatikan dalam transaksi properti.
Ketika seseorang membeli rumah, tanah, atau memperoleh hak atas properti melalui transaksi tertentu, dapat muncul kewajiban BPHTB sesuai kondisi dan ketentuan yang berlaku.
Karena nilainya dapat cukup besar dalam transaksi properti, calon pembeli sebaiknya memasukkan aspek perpajakan ke dalam perencanaan biaya sejak awal.
Pajak Barang dan Jasa Tertentu atau PBJT
Salah satu perubahan penting dalam struktur pajak daerah adalah adanya Pajak Barang dan Jasa Tertentu atau PBJT.
PBJT mencakup beberapa kelompok konsumsi barang dan jasa tertentu yang sebelumnya dikenal masyarakat melalui beberapa jenis pajak daerah dengan istilah berbeda.
Secara umum, kelompok PBJT mencakup makanan dan/atau minuman, tenaga listrik, jasa perhotelan, jasa parkir, serta jasa kesenian dan hiburan sesuai ketentuan UU HKPD dan peraturan daerah. Implementasi teknisnya dapat mengikuti peraturan daerah masing-masing.
Perubahan istilah ini penting bagi pelaku usaha.
Misalnya, pemilik restoran, hotel, tempat hiburan, atau bisnis tertentu perlu memahami bagaimana usahanya dikategorikan berdasarkan aturan daerah yang berlaku.
Pajak Reklame
Pajak Reklame berkaitan dengan penyelenggaraan reklame sesuai ketentuan pemerintah daerah.
Bagi pemilik usaha yang memasang papan nama, media promosi luar ruang, atau bentuk reklame tertentu, aspek pajak dan perizinan reklame perlu diperhatikan.
Tidak semua media promosi otomatis diperlakukan sama. Ada ketentuan mengenai objek, pengecualian, dasar pengenaan, dan tarif yang dapat berbeda berdasarkan regulasi daerah.
Karena itu, sebelum memasang reklame berukuran besar, pengusaha sebaiknya mengecek aturan pemerintah daerah setempat.
Baca Juga : Pajak Digital: Pengertian, Jenis, Contoh, dan Manfaatnya
Mengapa Pajak Daerah Bisa Berbeda antara Satu Wilayah dan Wilayah Lain?
Salah satu alasan masyarakat sering bingung dengan pajak daerah adalah adanya perbedaan aturan teknis antardaerah.
Kerangka pajaknya ditentukan secara nasional, tetapi pemerintah daerah memiliki kewenangan untuk menetapkan ketentuan melalui peraturan daerah dalam batas yang diberikan oleh peraturan perundang-undangan.
Sebagai contoh, pemerintah daerah dapat memiliki Peraturan Daerah tentang Pajak Daerah dan Retribusi Daerah sebagai dasar pemungutan di wilayahnya. DKI Jakarta, misalnya, memiliki Perda Nomor 1 Tahun 2024 yang mengatur pajak daerah dan retribusi daerah di wilayah tersebut.
Artinya, ketika seseorang ingin mengetahui pajak yang harus dibayar untuk sebuah kendaraan, properti, usaha, atau aktivitas tertentu, jangan hanya mengandalkan informasi umum dari internet.
Periksa juga aturan pemerintah daerah tempat objek pajak tersebut berada.
Perbedaan Pajak Pusat dan Pajak Daerah
Agar lebih mudah dipahami, berikut gambaran sederhananya:
| Aspek | Pajak Pusat | Pajak Daerah |
|---|---|---|
| Pengelola | Pemerintah pusat | Pemerintah daerah |
| Cakupan | Nasional | Wilayah daerah |
| Contoh | PPh, PPN, PPnBM, Bea Meterai | PKB, PBB-P2, BPHTB, PBJT |
| Dasar aturan | Undang-undang/peraturan pusat | UU dan peraturan daerah |
| Penggunaan penerimaan | APBN dan kebutuhan negara | APBD dan kebutuhan daerah |
| Administrasi | Antara lain melalui DJP | Melalui pemerintah daerah sesuai kewenangannya |
Tabel tersebut merupakan gambaran umum. Untuk menentukan kewajiban konkret, tetap perlu melihat jenis transaksi, status wajib pajak, objek pajak, serta peraturan yang berlaku.
Pajak Tidak Sama dengan Retribusi
Kesalahan yang cukup sering terjadi adalah menyamakan pajak dengan retribusi.
Padahal keduanya berbeda.
Pajak merupakan kontribusi wajib berdasarkan ketentuan peraturan perundang-undangan dan tidak memberikan imbalan langsung kepada pembayar pajak.
Sementara retribusi pada dasarnya berkaitan dengan pembayaran atas pelayanan atau pemberian izin tertentu yang diselenggarakan pemerintah daerah.
UU HKPD juga melakukan penyederhanaan retribusi daerah menjadi tiga kelompok, yaitu Retribusi Jasa Umum, Retribusi Jasa Usaha, dan Retribusi Perizinan Tertentu.
Jadi, ketika membahas pajak, jangan memasukkan seluruh jenis pungutan pemerintah sebagai pajak.
Pajak yang Sering Bersinggungan dengan Kehidupan Sehari-hari
Jika dilihat dari aktivitas masyarakat, beberapa jenis pajak yang paling mudah ditemukan antara lain PPh, PPN, PKB, PBB-P2, BPHTB, dan pajak daerah tertentu yang berkaitan dengan konsumsi barang atau jasa.
Seorang karyawan mungkin lebih sering bersinggungan dengan PPh.
Konsumen ketika berbelanja barang atau menggunakan jasa tertentu dapat menemukan PPN.
Pemilik sepeda motor atau mobil berhubungan dengan PKB.
Pemilik rumah atau tanah dapat memiliki kewajiban PBB-P2.
Sementara orang yang membeli atau memperoleh hak atas tanah dan bangunan dalam transaksi tertentu dapat berhubungan dengan BPHTB.
Dari sini terlihat bahwa pajak bukan hanya urusan perusahaan besar. Aktivitas masyarakat sehari-hari juga dapat berkaitan dengan berbagai jenis pajak.
Hal yang Perlu Diperhatikan Pelaku Usaha
Bagi pemilik usaha, memahami pajak sebaiknya dilakukan sejak bisnis masih kecil.
Kesalahan yang sering terjadi bukan selalu karena ingin menghindari pajak, tetapi karena pemilik usaha belum memahami kewajibannya.
Beberapa hal yang sebaiknya diperhatikan antara lain:
- Memastikan identitas dan administrasi perpajakan sudah sesuai.
- Memisahkan pencatatan keuangan pribadi dan bisnis.
- Menyimpan invoice, kuitansi, kontrak, serta bukti transaksi.
- Memahami kewajiban PPh sesuai karakter bisnis.
- Mengetahui apakah transaksi tertentu berkaitan dengan PPN.
- Memeriksa kewajiban pajak daerah berdasarkan lokasi usaha.
- Menyimpan bukti pembayaran pajak.
- Mengikuti perubahan peraturan perpajakan.
Untuk bisnis yang sudah memiliki transaksi cukup banyak, penggunaan jasa akuntan atau konsultan pajak dapat dipertimbangkan agar administrasi lebih tertata.
Mengapa Pemahaman Pajak Penting untuk Masyarakat?
Pemahaman pajak bukan sekadar soal mengetahui nama-nama pajak.
Yang lebih penting adalah mengetahui kapan sebuah pajak muncul, siapa yang memiliki kewajiban, apa objeknya, bagaimana dasar pengenaannya, dan ke mana pajak tersebut dibayarkan.
Pengetahuan seperti ini dapat membantu seseorang membuat keputusan finansial dengan lebih terukur.
Contohnya ketika membeli rumah. Harga properti bukan satu-satunya biaya yang perlu dihitung. Ada aspek administrasi dan perpajakan yang perlu diperhatikan.
Begitu pula ketika membuka bisnis. Modal usaha sebaiknya tidak hanya dihitung dari biaya sewa tempat, membeli barang, atau membayar karyawan. Biaya dan kewajiban perpajakan juga perlu masuk dalam perencanaan.
Dengan administrasi yang baik, risiko kesalahan pencatatan juga bisa ditekan.
Bagaimana Cara Mengetahui Pajak yang Harus Dibayar?
Tidak ada satu daftar pajak yang bisa digunakan untuk menentukan kewajiban setiap orang karena kondisi setiap wajib pajak berbeda.
Cara paling aman adalah mulai dari aktivitas yang dilakukan.
Apakah Anda menerima penghasilan? Apakah Anda memiliki usaha? Apakah Anda menjual barang atau jasa? Apakah memiliki kendaraan? Apakah memiliki tanah atau bangunan? Apakah melakukan transaksi properti? Apakah menggunakan atau menyediakan jasa tertentu?
Setelah objeknya diketahui, barulah dicocokkan dengan aturan pajak yang berlaku.
Untuk pajak pusat, informasi dapat diperiksa melalui kanal resmi Direktorat Jenderal Pajak. Untuk pajak daerah, pengecekan sebaiknya dilakukan melalui pemerintah daerah terkait.
Hal ini penting karena aturan perpajakan dapat berubah. Informasi dari artikel lama belum tentu menggambarkan kondisi peraturan terbaru.
Kesimpulan
Jenis-jenis pajak yang berlaku di Indonesia pada dasarnya dapat dipahami melalui dua kelompok besar, yaitu pajak pusat dan pajak daerah.
Pajak pusat mencakup antara lain Pajak Penghasilan atau PPh, Pajak Pertambahan Nilai atau PPN, Pajak Penjualan atas Barang Mewah atau PPnBM, Bea Meterai, PBB untuk sektor tertentu, serta pajak karbon sesuai ketentuan yang berlaku.
Sementara itu, pajak daerah mencakup berbagai jenis seperti Pajak Kendaraan Bermotor, Bea Balik Nama Kendaraan Bermotor, Pajak Alat Berat, Pajak Bahan Bakar Kendaraan Bermotor, Pajak Rokok, Pajak Air Permukaan, Pajak Mineral Bukan Logam dan Batuan, PBB-P2, BPHTB, PBJT, serta Pajak Reklame, dengan rincian kewenangan dan penerapan yang mengikuti UU HKPD serta peraturan daerah masing-masing.
Yang perlu diingat, memahami pajak tidak cukup hanya dengan menghafal nama-namanya. Setiap pajak mempunyai objek, subjek, dasar pengenaan, tarif, mekanisme pembayaran, serta aturan yang berbeda.
Karena peraturan perpajakan dapat berubah dari waktu ke waktu, selalu gunakan sumber resmi ketika ingin menentukan kewajiban pajak secara konkret.
Bagi masyarakat, pemahaman pajak membantu mengatur keuangan dengan lebih baik. Bagi pelaku usaha, pemahaman tersebut dapat menjadi bagian penting dari pengelolaan bisnis yang sehat, tertib, dan profesional.