Pajak progresif JHT menjadi salah satu topik yang banyak diperbincangkan oleh pekerja di Indonesia, terutama bagi peserta BPJS Ketenagakerjaan yang berencana mencairkan saldo Jaminan Hari Tua (JHT). Banyak informasi yang beredar di media sosial menyebutkan bahwa seluruh pencairan JHT kini dikenakan pajak progresif. Padahal, kenyataannya tidak sesederhana itu.
Sistem perpajakan terhadap JHT telah diatur sejak beberapa tahun lalu melalui berbagai peraturan perpajakan dan hingga kini masih menjadi acuan dalam pemotongan pajak atas manfaat JHT. Oleh karena itu, penting bagi setiap pekerja memahami kapan pencairan JHT dikenakan pajak final, kapan menggunakan tarif progresif, serta bagaimana cara menghitung besarnya pajak yang harus dibayarkan.
Dengan memahami ketentuan terbaru, peserta BPJS Ketenagakerjaan dapat merencanakan pencairan dana JHT secara lebih bijak sekaligus menghindari kesalahan pelaporan pajak di kemudian hari.
Daftar Isi
Apa Itu Pajak Progresif JHT?
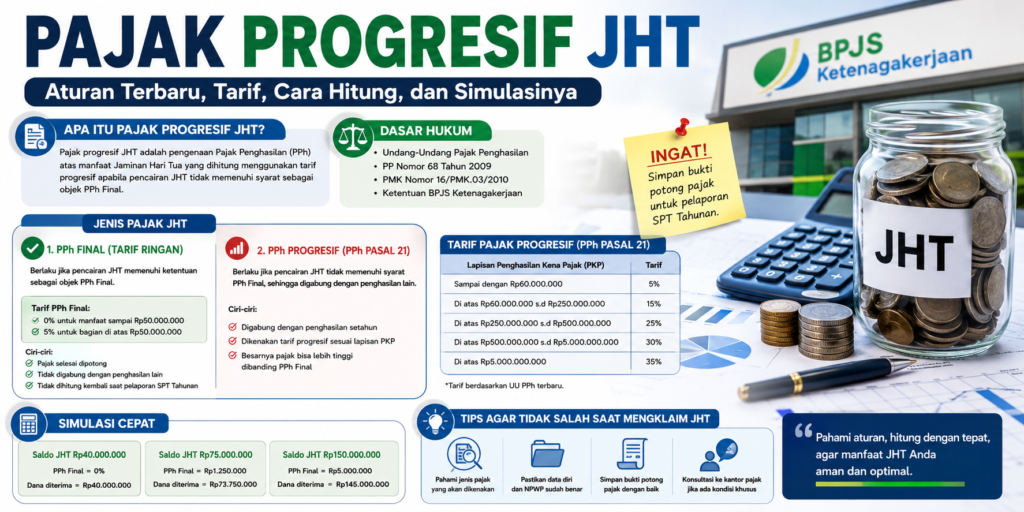
Pajak progresif JHT adalah pengenaan Pajak Penghasilan (PPh) atas manfaat Jaminan Hari Tua yang dihitung menggunakan tarif progresif sesuai ketentuan perpajakan apabila pencairan JHT tidak memenuhi persyaratan untuk dikenakan PPh Final.
Perlu dipahami bahwa istilah “pajak progresif JHT” sebenarnya sering disalahartikan oleh masyarakat. Tidak semua pencairan JHT otomatis dikenakan tarif progresif. Dalam kondisi tertentu, manfaat JHT justru dikenakan PPh Final yang tarifnya jauh lebih ringan.
Artinya, jenis pajak yang dikenakan sangat bergantung pada:
- alasan pencairan JHT;
- waktu pencairan;
- status kepesertaan;
- besarnya manfaat yang diterima;
- ketentuan perpajakan yang berlaku.
Karena itu, sebelum mengajukan klaim JHT, peserta sebaiknya mengetahui terlebih dahulu skema perpajakan yang akan diterapkan.
Mengenal Jaminan Hari Tua (JHT)
Jaminan Hari Tua merupakan salah satu program BPJS Ketenagakerjaan yang bertujuan memberikan perlindungan finansial kepada pekerja setelah memasuki masa pensiun, mengalami cacat total tetap, atau meninggal dunia.
Iuran JHT berasal dari:
- pemberi kerja;
- pekerja;
- hasil pengembangan dana investasi.
Seluruh iuran tersebut akan terus berkembang hingga nantinya dapat dicairkan sesuai ketentuan yang berlaku.
Saat peserta melakukan pencairan, pemerintah menetapkan mekanisme perpajakan tertentu agar penghasilan tersebut tetap sesuai dengan sistem perpajakan nasional.
Mengapa Pajak JHT Menjadi Perbincangan?
Belakangan ini banyak muncul informasi yang menyebutkan bahwa pemerintah memberlakukan “pajak progresif baru” untuk pencairan JHT.
Faktanya, informasi tersebut kurang tepat.
Yang terjadi adalah semakin banyak masyarakat mulai memahami bahwa terdapat dua mekanisme pemajakan atas manfaat JHT, yaitu:
- Pajak Penghasilan Final.
- Pajak Penghasilan dengan tarif progresif.
Banyak orang mengira seluruh pencairan JHT hanya dikenakan pajak final. Padahal dalam kondisi tertentu, penghasilan dari JHT harus digabungkan dengan penghasilan lainnya dalam satu tahun pajak sehingga menggunakan tarif progresif sesuai Undang-Undang Pajak Penghasilan.
Inilah yang kemudian memunculkan istilah pajak progresif JHT.
Dasar Hukum Pajak JHT Terbaru
Pengenaan pajak terhadap manfaat JHT memiliki dasar hukum yang cukup jelas dan hingga saat ini masih menjadi acuan pelaksanaan perpajakan.
Beberapa regulasi yang mengatur antara lain:
Undang-Undang Pajak Penghasilan
Undang-undang ini menjadi dasar utama pengenaan PPh terhadap setiap tambahan kemampuan ekonomis yang diterima wajib pajak, termasuk manfaat JHT dalam kondisi tertentu.
Peraturan Pemerintah tentang Pajak atas JHT
Peraturan pemerintah mengatur bahwa manfaat JHT dapat dikenakan Pajak Penghasilan Final apabila memenuhi persyaratan tertentu.
Peraturan Menteri Keuangan
PMK memberikan rincian mengenai:
- tarif pajak;
- mekanisme pemotongan;
- pihak yang melakukan pemotongan;
- pelaporan pajak.
Selain itu, berbagai ketentuan administrasi BPJS Ketenagakerjaan juga menjadi pedoman dalam proses pencairan manfaat JHT.
Apakah Semua Pencairan JHT Dikenakan Pajak Progresif?
Jawabannya adalah tidak.
Inilah poin yang paling sering disalahpahami.
Pada praktiknya terdapat dua kemungkinan.
1. Menggunakan Pajak Final
Apabila pencairan memenuhi ketentuan yang telah diatur, maka manfaat JHT dikenakan PPh Final.
Tarifnya relatif ringan sehingga tidak mengikuti tarif progresif.
2. Menggunakan Tarif Progresif
Apabila pencairan tidak memenuhi syarat untuk dikenakan PPh Final, maka penghasilan tersebut dapat menjadi objek PPh Pasal 21 biasa.
Artinya, penghasilan dari JHT akan digabungkan dengan penghasilan lain selama satu tahun pajak.
Inilah yang menyebabkan seseorang dapat dikenakan tarif progresif.
Perbedaan Pajak Final dan Pajak Progresif pada JHT
Banyak pekerja menganggap kedua istilah tersebut sama, padahal terdapat perbedaan yang cukup mendasar.
Pajak Final
Karakteristiknya meliputi:
- pajak selesai dipotong;
- tidak digabung dengan penghasilan lain;
- tidak dihitung kembali saat pelaporan SPT Tahunan;
- tarif sudah ditentukan secara khusus.
Pajak Progresif
Sedangkan pajak progresif memiliki karakteristik:
- dihitung berdasarkan total penghasilan setahun;
- digabung dengan penghasilan lainnya;
- menggunakan lapisan tarif pajak yang berlaku;
- dapat menyebabkan pajak terutang menjadi lebih besar apabila penghasilan tinggi.
Perbedaan inilah yang membuat banyak pekerja perlu memahami status pencairan JHT mereka.
Kapan JHT Menggunakan Pajak Final?
Secara umum, manfaat JHT yang dibayarkan sekaligus sesuai ketentuan perpajakan dikenakan tarif PPh Final.
Tarif yang selama ini berlaku adalah:
- 0% untuk manfaat sampai Rp50.000.000.
- 5% atas bagian manfaat yang melebihi Rp50.000.000.
Contoh sederhana:
Saldo JHT sebesar Rp45 juta.
Karena nilainya tidak melebihi Rp50 juta, maka tidak ada pajak final yang dipotong.
Contoh lain:
Saldo JHT sebesar Rp120 juta.
Perhitungannya:
- Rp50 juta pertama dikenakan tarif 0%.
- Rp70 juta sisanya dikenakan tarif 5%.
Pajak yang dipotong:
Rp70.000.000 × 5%
= Rp3.500.000
Peserta menerima dana bersih sekitar Rp116.500.000.
Kapan JHT Menggunakan Tarif Progresif?
Tarif progresif berlaku apabila manfaat JHT tidak memenuhi persyaratan sebagai objek PPh Final.
Dalam kondisi tersebut, manfaat JHT dianggap sebagai tambahan penghasilan.
Akibatnya:
- digabung dengan gaji;
- digabung dengan bonus;
- digabung dengan THR;
- digabung dengan penghasilan lain.
Semakin besar total penghasilan selama satu tahun, semakin tinggi lapisan tarif pajaknya.
Karena itulah besarnya pajak setiap peserta bisa berbeda meskipun nominal JHT yang diterima sama.
Tarif Pajak Progresif Terbaru
Dalam sistem perpajakan Indonesia, tarif progresif menggunakan lapisan penghasilan kena pajak.
Semakin tinggi penghasilan, semakin tinggi tarif yang dikenakan pada lapisan berikutnya.
Secara umum lapisan tarif meliputi:
- 5% untuk lapisan penghasilan tertentu yang paling rendah.
- 15% untuk lapisan berikutnya.
- 25%.
- 30%.
- Hingga 35% untuk lapisan penghasilan kena pajak yang paling tinggi sesuai ketentuan yang berlaku.
Perlu dipahami bahwa tarif tersebut tidak dikenakan sekaligus pada seluruh penghasilan, melainkan bertingkat sesuai lapisan masing-masing.
Inilah alasan mengapa istilah “pajak progresif” digunakan.
Faktor yang Menentukan Besarnya Pajak JHT
Tidak semua peserta BPJS Ketenagakerjaan akan membayar pajak dalam jumlah yang sama.
Besarnya pajak dipengaruhi oleh beberapa faktor berikut.
Besarnya Saldo JHT
Semakin besar saldo yang dicairkan, semakin besar potensi pajaknya apabila menggunakan tarif progresif.
Status Perpajakan
Status lajang atau menikah turut memengaruhi besarnya Penghasilan Tidak Kena Pajak (PTKP).
Penghasilan Setahun
Jika peserta masih memiliki penghasilan aktif, maka total penghasilan menjadi dasar perhitungan tarif progresif.
Jenis Pencairan
Apakah pencairan memenuhi syarat PPh Final atau tidak juga menjadi penentu utama besarnya pajak.
Kesalahan yang Sering Terjadi
Masih banyak pekerja yang melakukan kesalahan ketika menghitung pajak JHT.
Beberapa di antaranya adalah:
- menganggap seluruh JHT bebas pajak;
- mengira semua JHT terkena tarif progresif;
- tidak memahami perbedaan pajak final dan pajak biasa;
- tidak memperhatikan ketentuan perpajakan terbaru;
- tidak menyimpan bukti potong pajak.
Kesalahan tersebut dapat menyebabkan kekeliruan saat melaporkan SPT Tahunan.
Baca Juga : Cara Lapor SPT Tahunan Di Coretax Secara Online
Simulasi Perhitungan Pajak Progresif JHT Berdasarkan Berbagai Kondisi
Memahami teori mengenai pajak progresif JHT saja belum cukup. Agar lebih mudah dipahami, berikut beberapa contoh simulasi yang menggambarkan bagaimana mekanisme pemotongan pajak dapat terjadi dalam praktik.
Perlu diingat bahwa setiap kasus dapat berbeda karena dipengaruhi oleh status perpajakan, penghasilan lain yang diterima selama satu tahun pajak, serta ketentuan perpajakan yang berlaku pada saat pencairan dilakukan.
Oleh karena itu, contoh berikut hanya bertujuan memberikan gambaran umum mengenai cara kerja sistem perpajakan atas manfaat JHT.
Simulasi 1: Pencairan JHT Rp40 Juta
Misalkan seorang pekerja berhenti bekerja dan memiliki saldo JHT sebesar Rp40.000.000.
Karena nilai manfaat tidak melebihi Rp50.000.000 serta memenuhi ketentuan sebagai objek PPh Final, maka tarif pajak yang dikenakan adalah:
- Rp40.000.000 × 0%
Pajak yang dipotong:
Rp0
Dana yang diterima peserta:
Rp40.000.000
Pada kondisi ini peserta tidak dikenakan potongan pajak sehingga seluruh dana dapat diterima secara utuh.
Simulasi 2: Pencairan JHT Rp75 Juta
Misalkan saldo JHT yang dimiliki sebesar Rp75.000.000.
Perhitungan pajaknya sebagai berikut.
Bagian pertama:
Rp50.000.000 × 0%
= Rp0
Bagian kedua:
Rp25.000.000 × 5%
= Rp1.250.000
Total pajak:
Rp1.250.000
Dana bersih yang diterima:
Rp73.750.000
Simulasi 3: Pencairan JHT Rp150 Juta
Saldo JHT:
Rp150.000.000
Perhitungan:
Rp50.000.000 pertama:
0%
=
Rp0
Sisa:
Rp100.000.000
×
5%
=
Rp5.000.000
Dana bersih:
Rp145.000.000
Walaupun saldo cukup besar, tarif final tetap jauh lebih ringan dibandingkan apabila harus menggunakan tarif progresif.
Simulasi 4: JHT Menjadi Penghasilan yang Dikenai Tarif Progresif
Misalkan seorang pekerja memperoleh penghasilan:
- Gaji setahun Rp420.000.000
- Bonus Rp30.000.000
- Tunjangan lainnya Rp20.000.000
Kemudian menerima manfaat JHT yang dalam kondisi tertentu harus digabungkan sebagai objek PPh Pasal 21.
Total penghasilan menjadi:
Rp420 juta
Rp30 juta
Rp20 juta
JHT
=
Penghasilan setahun yang lebih besar.
Dalam kondisi seperti ini, tarif progresif akan diterapkan berdasarkan lapisan Penghasilan Kena Pajak sehingga besarnya pajak bisa lebih tinggi dibandingkan PPh Final.
Inilah alasan mengapa banyak konsultan pajak menyarankan pekerja memahami status pencairan JHT sebelum mengajukan klaim.
Mengapa Ada Perbedaan Besarnya Pajak Antar Peserta?
Dua orang yang memiliki saldo JHT sama belum tentu membayar pajak dalam jumlah yang sama.
Hal tersebut dipengaruhi oleh berbagai faktor.
Status PTKP
Status belum menikah, menikah, maupun memiliki tanggungan memengaruhi besarnya Penghasilan Tidak Kena Pajak.
Semakin besar PTKP, semakin kecil Penghasilan Kena Pajak yang menjadi dasar pengenaan tarif progresif.
Penghasilan Selama Satu Tahun
Peserta dengan penghasilan tinggi akan lebih cepat masuk ke lapisan tarif pajak yang lebih besar.
Sebaliknya, peserta yang memiliki penghasilan lebih rendah mungkin hanya dikenakan tarif pada lapisan awal.
Jenis Penghasilan
Selain gaji pokok, penghasilan lain juga dapat memengaruhi besarnya pajak, seperti:
- bonus tahunan;
- tunjangan;
- insentif;
- komisi;
- honorarium;
- pendapatan usaha;
- penghasilan lainnya yang merupakan objek pajak.
Apakah Semua Peserta BPJS Ketenagakerjaan Akan Dipotong Pajak?
Tidak.
Masih banyak peserta yang menerima manfaat JHT tanpa dikenakan potongan pajak.
Contohnya:
- saldo di bawah Rp50 juta;
- memenuhi syarat PPh Final;
- seluruh manfaat berada dalam lapisan tarif 0%.
Karena itu, informasi yang menyebut semua pencairan JHT dikenakan pajak progresif adalah informasi yang tidak tepat.
Cara Mengetahui Potongan Pajak Sebelum Mencairkan JHT
Sebelum mengajukan klaim, sebaiknya peserta melakukan beberapa langkah berikut.
Memastikan Besarnya Saldo
Ketahui terlebih dahulu saldo JHT melalui aplikasi maupun layanan resmi BPJS Ketenagakerjaan.
Dengan mengetahui jumlah saldo, peserta dapat memperkirakan apakah terdapat bagian yang berpotensi dikenakan pajak.
Mengetahui Jenis Klaim
Jenis klaim sangat memengaruhi perlakuan perpajakan.
Misalnya:
- klaim karena pensiun;
- klaim karena mencapai usia tertentu;
- klaim karena berhenti bekerja;
- klaim karena cacat total tetap;
- klaim ahli waris.
Masing-masing dapat memiliki perlakuan administrasi yang berbeda.
Menyimpan Bukti Potong Pajak
Apabila terdapat pemotongan pajak, simpan seluruh dokumen pendukung.
Dokumen tersebut dapat digunakan saat pelaporan SPT Tahunan maupun apabila diperlukan untuk keperluan administrasi perpajakan lainnya.
Kesalahan yang Harus Dihindari Saat Mengklaim JHT
Masih banyak peserta yang melakukan kekeliruan sehingga menimbulkan kebingungan ketika dana telah dicairkan.
Beberapa kesalahan tersebut antara lain:
Tidak Memahami Jenis Pajak
Sebagian orang hanya mengetahui istilah “dipotong pajak” tanpa memahami apakah potongan tersebut merupakan PPh Final atau tarif progresif.
Padahal keduanya memiliki konsekuensi perpajakan yang berbeda.
Mengabaikan Bukti Potong
Bukti potong merupakan dokumen penting.
Tanpa dokumen tersebut, peserta akan kesulitan apabila sewaktu-waktu diminta melakukan klarifikasi atas pelaporan pajak.
Percaya Informasi yang Tidak Jelas Sumbernya
Media sosial sering kali menyebarkan informasi yang belum tentu benar.
Misalnya:
- semua JHT dikenai pajak 35%;
- pemerintah mengenakan pajak baru;
- seluruh saldo JHT dipotong progresif.
Padahal informasi tersebut tidak sesuai dengan ketentuan perpajakan yang berlaku.
Peserta sebaiknya selalu mengacu pada informasi resmi dari BPJS Ketenagakerjaan maupun Direktorat Jenderal Pajak.
Tips Agar Potongan Pajak Tidak Menimbulkan Kebingungan
Beberapa langkah berikut dapat membantu peserta.
Pelajari Ketentuan Sebelum Mengajukan Klaim
Luangkan waktu untuk memahami jenis pajak yang akan dikenakan.
Dengan begitu tidak akan muncul anggapan bahwa dana yang diterima “kurang” akibat kesalahan perhitungan.
Pastikan Data Perpajakan Sudah Benar
Pastikan Nomor Pokok Wajib Pajak (NPWP) maupun Nomor Induk Kependudukan (NIK) telah sesuai dengan data administrasi yang digunakan.
Simpan Semua Dokumen
Mulai dari:
- bukti klaim;
- bukti pembayaran;
- bukti potong pajak;
- dokumen pendukung lainnya.
Dokumen tersebut sangat berguna apabila dibutuhkan di kemudian hari.
Konsultasikan Jika Memiliki Kasus Khusus
Apabila memiliki beberapa sumber penghasilan atau kondisi perpajakan tertentu, tidak ada salahnya berkonsultasi dengan konsultan pajak atau kantor pelayanan pajak agar memperoleh penjelasan yang sesuai dengan kondisi masing-masing.
Mitos dan Fakta Mengenai Pajak Progresif JHT
Berikut beberapa anggapan yang sering beredar di masyarakat beserta penjelasannya.
| Mitos | Fakta |
|---|---|
| Semua JHT dikenai pajak progresif. | Tidak. Banyak pencairan JHT tetap menggunakan PPh Final sesuai ketentuan. |
| Semua saldo JHT dipotong pajak. | Tidak selalu. Saldo hingga Rp50 juta yang memenuhi syarat PPh Final dikenai tarif 0%. |
| Pajak progresif merupakan aturan baru. | Bukan. Mekanisme perpajakan atas JHT telah diatur dalam regulasi perpajakan sejak lama, sementara aturan terbaru lebih banyak berupa penyesuaian administrasi dan penegasan penerapan. |
| Pajak progresif berarti seluruh penghasilan dikenai tarif tertinggi. | Salah. Tarif progresif diterapkan secara bertingkat sesuai lapisan Penghasilan Kena Pajak. |
| Bukti potong pajak tidak perlu disimpan. | Salah. Bukti potong merupakan dokumen penting untuk administrasi perpajakan dan pelaporan SPT. |
Pertanyaan yang Sering Diajukan
Apakah benar sekarang semua pencairan JHT dikenakan pajak progresif?
Tidak benar. Tidak semua pencairan JHT dikenakan tarif pajak progresif. Dalam kondisi tertentu, manfaat JHT tetap dikenakan Pajak Penghasilan (PPh) Final sesuai ketentuan perpajakan yang berlaku. Tarif progresif hanya diterapkan apabila manfaat JHT tidak memenuhi persyaratan sebagai objek PPh Final sehingga harus digabungkan dengan penghasilan lain dalam perhitungan Pajak Penghasilan.
Apakah pencairan JHT di bawah Rp50 juta dikenakan pajak?
Apabila pencairan JHT memenuhi ketentuan sebagai objek PPh Final, manfaat hingga Rp50 juta dikenakan tarif 0%. Artinya, peserta tidak dikenakan potongan pajak atas bagian tersebut.
Bagaimana jika saldo JHT lebih dari Rp50 juta?
Untuk pencairan yang memenuhi ketentuan PPh Final, bagian manfaat hingga Rp50 juta dikenakan tarif 0%, sedangkan bagian yang melebihi Rp50 juta dikenakan tarif 5%.
Sebagai contoh, jika saldo JHT sebesar Rp80 juta, maka:
- Rp50 juta pertama dikenakan tarif 0%.
- Rp30 juta sisanya dikenakan tarif 5%.
Dengan demikian, pajak yang dipotong hanya berasal dari selisih di atas Rp50 juta.
Apa yang dimaksud dengan tarif progresif?
Tarif progresif adalah sistem pengenaan pajak yang menggunakan beberapa lapisan tarif sesuai besarnya Penghasilan Kena Pajak. Semakin tinggi penghasilan seseorang, semakin tinggi tarif yang dikenakan pada lapisan penghasilan berikutnya.
Perlu dipahami bahwa tarif tertinggi tidak dikenakan pada seluruh penghasilan, melainkan hanya pada bagian penghasilan yang berada pada lapisan tersebut.
Mengapa ada peserta yang dikenakan pajak lebih besar dibanding peserta lainnya?
Besarnya pajak dipengaruhi oleh berbagai faktor, antara lain:
- jumlah manfaat JHT;
- status perpajakan;
- jumlah penghasilan selama satu tahun;
- jenis penghasilan lainnya;
- ketentuan perpajakan yang berlaku.
Karena kondisi setiap wajib pajak berbeda, besarnya pajak yang dibayarkan juga dapat berbeda meskipun saldo JHT yang dimiliki sama.
Apakah pajak dipotong langsung saat pencairan?
Dalam kondisi tertentu, pemotongan pajak dilakukan oleh pihak yang membayarkan manfaat JHT sesuai ketentuan perpajakan. Peserta biasanya akan menerima bukti potong sebagai dokumen administrasi perpajakan.
Apakah bukti potong pajak harus disimpan?
Ya. Bukti potong merupakan dokumen penting yang sebaiknya disimpan dengan baik karena dapat digunakan ketika menyusun SPT Tahunan maupun apabila diperlukan untuk keperluan administrasi lainnya.
Apakah JHT harus dilaporkan dalam SPT Tahunan?
Hal ini bergantung pada perlakuan perpajakannya. Apabila manfaat JHT dikenakan PPh Final, pelaporannya berbeda dengan penghasilan yang dikenakan tarif progresif. Oleh karena itu, peserta sebaiknya memahami status perpajakan manfaat JHT yang diterima agar pelaporan SPT dilakukan dengan benar.
Apakah pekerja yang sudah pensiun tetap dikenakan pajak?
Tidak selalu. Perlakuan perpajakan bergantung pada jenis manfaat yang diterima, alasan pencairan, serta ketentuan perpajakan yang berlaku. Tidak semua peserta pensiun akan dikenakan tarif progresif.
Bagaimana cara mengetahui estimasi pajak sebelum mencairkan JHT?
Peserta dapat memperkirakan besarnya pajak dengan mengetahui:
- jumlah saldo JHT;
- status kepesertaan;
- jenis pencairan;
- total penghasilan selama satu tahun.
Apabila diperlukan, peserta juga dapat berkonsultasi dengan kantor pajak atau tenaga profesional di bidang perpajakan agar memperoleh perhitungan yang lebih akurat.
Apakah ada aturan baru mengenai pajak JHT pada tahun 2026?
Hingga saat ini, tidak terdapat ketentuan yang mengubah secara mendasar tarif PPh Final atas manfaat JHT. Informasi yang ramai diperbincangkan lebih banyak berkaitan dengan penegasan penerapan ketentuan perpajakan yang telah berlaku sebelumnya serta penyesuaian administrasi perpajakan.
Bagaimana agar tidak salah memahami pajak JHT?
Beberapa langkah berikut dapat membantu:
- membaca informasi dari sumber resmi;
- memahami perbedaan PPh Final dan tarif progresif;
- menyimpan seluruh dokumen pencairan;
- memeriksa kembali bukti potong pajak;
- berkonsultasi apabila memiliki kondisi perpajakan yang kompleks.
Tips Sebelum Mengajukan Klaim JHT
Agar proses pencairan berjalan lancar sekaligus meminimalkan kesalahan administrasi, berikut beberapa hal yang sebaiknya dilakukan.
Periksa Saldo Terlebih Dahulu
Ketahui jumlah saldo JHT melalui layanan resmi BPJS Ketenagakerjaan sehingga Anda dapat memperkirakan besarnya manfaat yang akan diterima.
Pastikan Data Identitas Sudah Sesuai
Periksa kembali data kependudukan, NPWP (jika ada), dan informasi rekening bank agar tidak terjadi kendala saat proses pencairan.
Siapkan Dokumen Pendukung
Dokumen yang lengkap akan mempercepat proses verifikasi. Simpan juga seluruh bukti transaksi dan bukti potong pajak setelah proses pencairan selesai.
Hindari Informasi yang Belum Terverifikasi
Banyak informasi mengenai pajak JHT beredar di media sosial tanpa dasar hukum yang jelas. Selalu gunakan referensi dari BPJS Ketenagakerjaan maupun Direktorat Jenderal Pajak agar tidak salah mengambil kesimpulan.
Kesimpulan
Pajak progresif JHT merupakan salah satu aspek perpajakan yang penting dipahami oleh setiap peserta BPJS Ketenagakerjaan. Meskipun istilah ini sering menjadi perbincangan, pada kenyataannya tidak semua pencairan JHT dikenakan tarif progresif. Dalam banyak kondisi, manfaat JHT justru dikenakan PPh Final dengan tarif yang lebih ringan, yaitu 0% untuk bagian hingga Rp50 juta dan 5% untuk bagian di atas Rp50 juta, selama memenuhi persyaratan yang ditetapkan dalam peraturan perpajakan.
Tarif progresif baru berlaku apabila manfaat JHT diperlakukan sebagai bagian dari penghasilan yang harus digabungkan dalam perhitungan Pajak Penghasilan. Oleh karena itu, setiap peserta perlu memahami dasar hukum, mekanisme pemotongan, serta faktor-faktor yang memengaruhi besarnya pajak agar tidak salah memahami informasi yang beredar.
Sebelum melakukan pencairan JHT, pastikan Anda telah mengetahui jumlah saldo, memahami jenis klaim yang diajukan, serta menyimpan seluruh dokumen administrasi, termasuk bukti potong pajak. Dengan persiapan yang baik, proses pencairan akan berjalan lebih lancar dan kewajiban perpajakan dapat dipenuhi sesuai ketentuan yang berlaku.
